
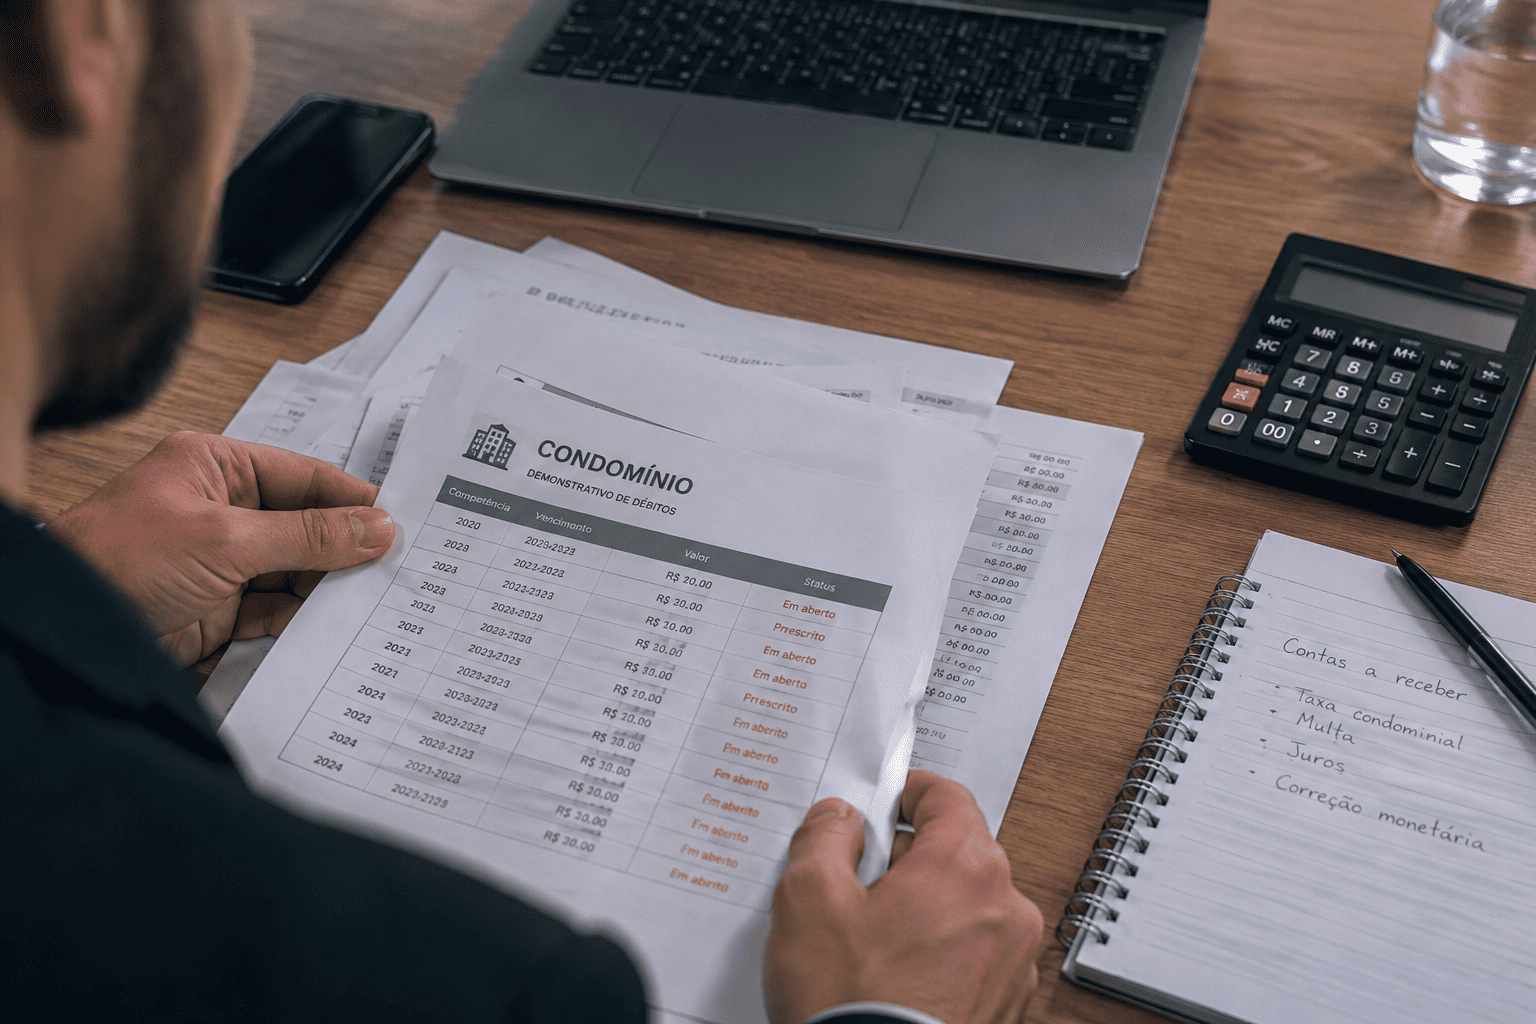
A dívida de condomínio prescreve em 5 anos, conforme o artigo 206, § 5º, inciso I, do Código Civil. O prazo não é único: ele corre cota por cota, a partir do vencimento de cada uma. Isso significa que, todo mês, uma parcela antiga pode sair do alcance da cobrança judicial, mesmo que o condomínio nunca tenha parado de tentar cobrar.
Você assume a gestão e encontra uma planilha cheia de taxas atrasadas. Algumas de meses. Outras, de anos. A pergunta chega quase sempre no mesmo segundo: dá para cobrar tudo isso?
A resposta direta é: depende de quando cada cota venceu. A dívida de condomínio prescreve em 5 anos, e esse prazo conta separadamente para cada parcela, mês a mês. Enquanto você organiza a documentação ou decide o próximo passo, o relógio não para.
Entender como funciona esse prazo de prescrição da taxa condominial é o primeiro passo para saber quanto do passivo ainda pode ser recuperado, e o que já está fora de alcance.
Prescrição não apaga a dívida. O morador continua devendo moralmente e, em muitos casos, o débito ainda aparece na contabilidade do condomínio. O que a prescrição elimina é o direito de cobrar esse valor pela via judicial.
A base legal está no artigo 206, § 5º, inciso I, do Código Civil, que fixa em 5 anos o prazo de prescrição para a pretensão de cobrança de dívidas líquidas constantes em instrumento público ou particular. O Superior Tribunal de Justiça consolidou esse entendimento para taxas condominiais no Tema Repetitivo 949, aplicando o prazo quinquenal também a cotas de condomínio.
O ponto que costuma confundir o síndico é este: o prazo não nasce de uma vez, no dia em que o morador começou a atrasar. Ele nasce cota por cota, a partir do vencimento de cada uma.
Pense num exemplo hipotético, só para visualizar o mecanismo. Um condômino deixa de pagar uma cota de R$ 500 todo mês, ininterruptamente, durante seis anos. As cotas dos primeiros doze meses desse período já venceram há mais de cinco anos, logo, essa parte específica da dívida está prescrita. Já as cotas dos últimos cinco anos continuam dentro do prazo e podem ser cobradas judicialmente.
Na prática, isso quer dizer que o relógio da prescrição não espera o condomínio se organizar. Ele corre em paralelo, parcela a parcela, e a cota mais antiga é sempre a próxima a sair do alcance.
Cada cota que prescreve não desaparece do orçamento, ela vira prejuízo permanente. E prejuízo em condomínio não é absorvido por uma entidade abstrata: ele é rateado entre quem paga em dia.
É a lógica que já orienta a gestão financeira condominial: quando um vizinho não paga, os outros pagam por ele, seja através do aumento da taxa mensal, seja pela postergação de manutenções e melhorias que dependiam daquele recurso.
Quanto mais tempo uma cota atrasada fica parada — sem ação de cobrança, sem reconhecimento formal da dívida, sem qualquer medida que interrompa a contagem —, maior a chance de ela nunca mais ser recuperada. E o custo dessa inércia não recai sobre quem deixou de pagar. Recai sobre o coletivo.
Existem medidas formais capazes de interromper a contagem do prazo. Quando isso acontece, o prazo de cinco anos volta a correr do início. As principais são:
Uma ressalva importante: pelo artigo 202 do Código Civil, a interrupção da prescrição só pode ocorrer uma vez. Ou seja, não é possível renovar o prazo indefinidamente com acordos sucessivos. Depois da primeira interrupção, o prazo volta a correr e segue até o fim.
Um ponto que merece atenção: ligação de cobrança e notificação amigável, por si só, não interrompem a prescrição. Elas são importantes para manter o diálogo com o morador e abrir caminho para uma solução, mas não têm efeito jurídico sobre o prazo. Só as medidas formais acima produzem esse efeito.
Vale registrar um entendimento importante do Judiciário sobre o tema. Em 2023, no julgamento do REsp 2.088.100, a 3ª Turma do STJ, em decisão unânime de relatoria da ministra Nancy Andrighi, fixou que o reconhecimento da prescrição impede não apenas a cobrança judicial, mas também a cobrança extrajudicial da dívida. O raciocínio é direto: cobrar fora do processo é exercer a mesma pretensão já atingida pelo prazo. A Turma reafirmou essa posição em julgados posteriores. O caso analisado não tratava de dívida condominial, mas a tese vale para qualquer débito prescrito, e o recado ao síndico é claro: contar com a cobrança amigável depois dos cinco anos deixou de ser uma alternativa segura.
A melhor forma de proteger o caixa do condomínio é não deixar as cotas em atraso chegarem perto do prazo de prescrição. Uma régua de cobrança simples já reduz bastante esse risco:
Mesmo com uma régua bem definida, o dia a dia da gestão condominial deixa pouco espaço para acompanhar prazo de cota por cota. É aí que entra o papel de uma garantidora.
A Tesserve assume a cobrança dos moradores inadimplentes do seu condomínio, com suporte jurídico e isenção de custas judiciais para o condomínio. Para dívidas anteriores à contratação, a Tesserve também oferece a cobrança retroativa das taxas atrasadas dos últimos cinco anos, exatamente a janela que a lei ainda permite recuperar.
Se você quer entender quanto do passivo do seu condomínio ainda é recuperável, entre em contato com a Tesserve e avalie o cenário com quem acompanha esse tipo de cobrança todos os dias.
Dívida de condomínio prescreve mesmo depois de 5 anos?
Sim. Passados 5 anos do vencimento de cada cota, o condomínio perde o direito de cobrar aquele valor judicialmente, conforme o artigo 206, § 5º, inciso I, do Código Civil. A dívida pode continuar registrada na contabilidade, mas sem força de cobrança judicial.
O condomínio pode cobrar taxas atrasadas de antes da contratação de uma garantidora?
Sim, dentro do prazo legal. A Tesserve, por exemplo, oferece a cobrança retroativa das taxas atrasadas dos últimos cinco anos, mesmo as vencidas antes da contratação, com isenção de custas judiciais para o condomínio.
Parcelar a dívida reinicia o prazo de prescrição?
Sim. Um acordo de parcelamento assinado pelo devedor é uma forma de reconhecimento da dívida, o que interrompe a contagem e faz o prazo de cinco anos voltar a correr do início. Essa interrupção, porém, só pode ocorrer uma vez, conforme o artigo 202 do Código Civil.
Este conteúdo tem caráter informativo. Cada caso deve ser avaliado juridicamente de forma individual.

 por
